Vendredi 7 mai, au snack de REBOND & CO, Sophie compte 30 glaces cône : le logiciel en annonce 54. Nadia, la responsable, demande de compter tout le snack le soir même, et de préparer l’inventaire annuel du 30 juin.
Le matin, on apprend à compter : pourquoi, quel inventaire, le préparer, compter juste, calculer les écarts. L’après-midi, on explique ce qui manque : connue ou inconnue, ce que ça coûte, l’enquête, le plan d’action. Puis on révise toute la compétence.
Le moment
La question
La séquence
Le matin
Pourquoi, et comment compter ?
1 à 4
Combien manque-t-il, vraiment ?
5
L’après-midi
Qu’est-ce qui est parti, et comment ?
6 et 8
Combien ça coûte ?
7
Que fait-on maintenant ?
9 et 10
Un maillon mal fait en amont (une commande, une réception, une saisie) : c’est l’inventaire qui le montre.
1 — Pourquoi compter
Les deux stocks
Le stock théorique
calculé par le logiciel : départ + entrées − sorties, mouvement après mouvement
Le stock réel
compté, à la main, à un instant donné
L’écart
ce qui les sépare
Inventorier, c’est compter le stock réel à un instant donné, puis le comparer au stock théorique pour mesurer l’écart.
Trois raisons de compter
La loi
au moins une fois tous les 12 mois
la valeur du stock entre dans les comptes (Code de commerce, article L123-12)
Des commandes justes
le cadencier part du stock théorique
un stock faux, et c’est la commande qui est fausse : les 24 glaces fantômes, et la rupture du 8 mai
La démarque mesurée
ce qui manque, en euros, et pourquoi
pour agir sur la cause
⚠ Si l’on ne compte jamais : des commandes fausses, des ruptures et des surstocks, des comptes faux, et une démarque que personne ne voit, donc que personne n’arrête.
2 — Quatre façons d’inventorier
L’inventaire
Ce qu’il fait
Au parc
L’annuel
tout le stock, au moins une fois tous les 12 mois, à la clôture des comptes
le 30 juin, après la fermeture
Le permanent
le logiciel suit chaque mouvement : c’est le stock théorique ; il ne compte rien
chaque vente, chaque réception saisie
Le tournant
une famille à la fois, à date fixe, toute l’année
chaque lundi, une famille
Le ponctuel
une référence ou une zone, tout de suite, après une alerte
« il manque des peluches »
faites glisser le tableau vers la gauche →
Le permanent calcule ; les trois autres comptent.
Le calendrier du tournant
1
1er lundi
le froid du snack : glaces, crêpes, frites
2
2e lundi
le sec du snack : boissons, chips, confiseries
3
3e lundi
la boutique : peluches, jouets, souvenirs
4
4e lundi
les consommables : gobelets, serviettes, entretien
Et chaque lundi, les références sensibles : celles qui se volent, qui se cassent ou qui coûtent cher (glaces, confiseries, peluches). On trouve l’erreur trois semaines après, pas onze mois après.
L’exercice : le corrigé
La situation
L’inventaire
Le 30 juin, REBOND & CO clôture ses comptes
l’annuel
Chaque canette vendue fait baisser le stock du logiciel
le permanent
Chaque lundi, Sophie compte le congélateur du snack
le tournant
Yanis : « Il manque des peluches depuis vendredi »
le ponctuel
Une famille différente chaque semaine, toute l’année
le tournant
Le logiciel annonce 54 glaces, Sophie doute
le ponctuel
3 — Préparer l’inventaire annuel
« Un inventaire raté, c’est rarement un problème de comptage : c’est un problème de préparation. »
Le rétroplanning de Léa
Pour le mercredi 30 juin, 19 h
lundi 31 mai
fixer la date et l’heure avec Nadia ; prévenir les fournisseurs : aucune livraison le 30 juin
mardi 15 juin
découper le parc en zones, former les binômes, commander le matériel
lundi 21 juin
ranger les réserves : une place par référence, les colis entamés regroupés
lundi 28 juin
saisir tout ce qui attend : réceptions, casse, retours, transferts
mardi 29 juin
imprimer le plan et les feuilles ; expliquer la méthode à l’équipe
mer. 30 juin, 19 h
le parc ferme : plus aucune vente, plus aucun mouvement ; on compte
jeudi 1er juillet
recompter les gros écarts, valider avec Nadia, corriger le stock
📅 Le rétroplanning de votre inventaire
Entrez la date et l’heure de votre comptage : l’outil date chaque étape. Ajustez ensuite aux jours de fermeture de votre parc.
Les zones et les binômes
Zone
Ce qu’on y compte
Le binôme
1
la réserve froide du snack
Sophie et Marc
2
la réserve sèche du snack
Sophie et Marc
3
le comptoir et les vitrines du snack
Inès et Malik
4
la boutique : les rayons
Yanis et Lise
5
la réserve de la boutique
Yanis et Lise
6
les consommables et l’entretien
Inès et Malik
La règle du binôme : l’un compte à voix haute, l’autre note. Un deuxième binôme repasse sur les références sensibles. L’assistant manager circule, répond, tranche les doutes.
💡 Le matériel, prêt la veille : le plan, une feuille par zone, planchettes et stylos, une calculatrice, les étiquettes « zone comptée », la douchette chargée, des gants, un escabeau (jamais une chaise).
4 — Compter sans se tromper
Malik compte 47 canettes, Inès 52, sur la même étagère : un colis entamé compté comme plein, une rangée comptée deux fois, un produit hors de sa place.
1
Une zone à la fois
dans l’ordre du plan
2
Toujours le même sens
de gauche à droite, de haut en bas
3
Les colis fermés
colis × PCB, s’ils sont intacts
au moindre doute, on ouvre
4
Les colis entamés, le vrac
à l’unité, sans exception
5
À voix haute
l’un compte et annonce, l’autre note
6
« Zone comptée »
l’étiquette posée en sortant
personne ne recompte, personne n’oublie
Les pièges
Le piège
Ce qu’on fait
Le produit hors de sa place
compté avec sa référence, puis remis à sa place
Une référence, deux endroits
on additionne les deux zones
Le colis vide remis sur la pile
on soulève
Le produit abîmé
compté à part, puis saisi en casse
Le produit réservé
compté : il est encore dans le stock
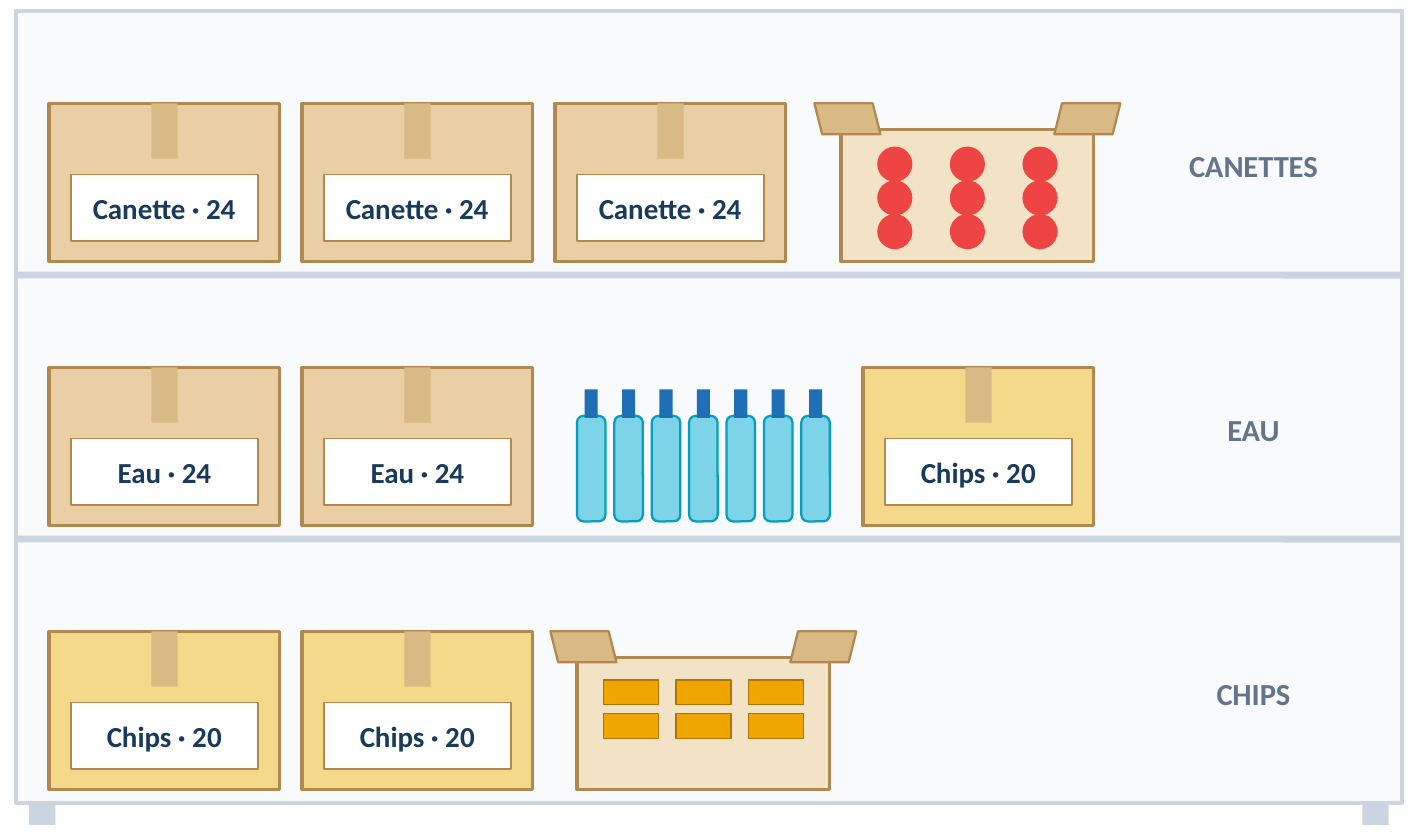
L’étagère de la réserve sèche
Sur chaque colis fermé : la référence et le PCB. Comptez avant de lire le corrigé.
Canettes : 3 × 24 + 9 = 81
et 36 au frigo vitrine : 81 + 36 = 117 canettes au snack
Eau : 2 × 24 + 7 = 55 · Chips : 3 × 20 + 6 = 66
le colis de chips rangé avec l’eau compte avec les chips
5 — Les écarts
Écart = stock réel − stock théorique
les glaces cône : 30 − 54 = − 24
Un écart négatif
il manque des produits
le logiciel en croit trop : la rupture surprend
Un écart positif
il y en a plus que prévu
le logiciel fait recommander : le surstock arrive
1
Compter
zone par zone
2
Comparer
réel − théorique
3
Recompter les gros écarts
au parc : 5 unités ou plus, par un autre binôme
4
Valider
Nadia, la responsable
5
Corriger le stock
le logiciel prend la valeur comptée, avec un motif
Le comptage du snack : le corrigé
Référence
Théorique
Compté
Écart
Recompter ?
Validé
Glace cône
54
30
− 24
OUI
− 24
Crêpe surgelée
32
26
− 6
OUI
− 6
Canette 33 cl
121
117
− 4
non
− 4
Jus de pomme 20 cl
40
44
+ 4
non
+ 4
Eau 50 cl
55
55
0
non
0
Chips 30 g
70
66
− 4
non
− 4
Barre chocolatée
48
41
− 7
OUI
− 4 (44)
Bonbons, sachet
36
30
− 6
OUI
− 6
faites glisser le tableau vers la gauche →
⚠ Trois barres étaient derrière les gâteaux : sans recomptage, on aurait déclaré 7 barres disparues au lieu de 4. Une erreur de comptage n’est pas de la démarque.
Dans Inventaire_snack_J3.xlsx, ligne 5 : écart =C5-B5 ; à recompter =SI(ABS(D5)>=$H$3;"OUI";"non").
6 — Connue ou inconnue
La démarque, c’est tout ce qui sort du stock sans être vendu : le stock baisse, la caisse ne bouge pas.
La démarque connue
on la voit, on la saisit quand elle arrive
la casse, les périmés
les offerts, les repas d’équipe
les dons, les produits rappelés, le vol constaté
elle est déjà dans le stock théorique
La démarque inconnue
on la découvre en comptant : c’est l’écart
le vol
les erreurs de réception
les erreurs de saisie (casse, offerts oubliés)
les erreurs de caisse
Ce n’est pas la glace qui décide, c’est la saisie. Une glace cassée saisie le soir même : connue. La même, jetée sans rien saisir : inconnue. Beaucoup d’écarts naissent à la réception et à la saisie, pas seulement au vol.
⚠ Un écart positif n’est pas une bonne nouvelle. Canette − 4 et jus + 4 : une canette passée sur le bouton du jus. Ou une réception saisie en moins, ou une vieille erreur de comptage.
🔍 Connue ou inconnue ? Douze cas du parc
La question à se poser : a-t-il été saisi au moment où il est sorti ? La correction s’affiche aussitôt ; vos choix sont gardés sur cet appareil.
16 glaces cassées, saisies en casse
26 crêpes offertes, jamais saisies
3Un colis manquant, saisi comme reçu
44 crêpes périmées, jetées et saisies
54 canettes passées en jus de pomme
6Les repas de l’équipe, saisis chaque soir
7Des glaces fondues, jetées sans saisie
8Un vol vu par Yanis, saisi le jour même
9Des bonbons qui disparaissent du comptoir
1010 lapins donnés, saisis en don
11Une barre mangée par un salarié, sans payer
12Les glaces du lot rappelé, saisies
7 — Ce que ça coûte
24 glaces ou 6 crêpes : les unités ne se comparent pas entre elles. On met les écarts en euros : on valorise la démarque.
Perte = quantité × prix d’achat HT
ce qu’on a payé et qu’on ne vendra jamais · glaces : 24 × 1,10 = 26,40 €
Manque à gagner = quantité × prix de vente TTC
ce que les clients auraient payé · glaces : 24 × 3,00 = 72,00 €
Taux de démarque = démarque au prix de vente TTC ÷ CA TTC × 100
le snack : 120,20 ÷ 6 010 × 100 = 2 %
🧮 Le calculateur d’écart et de démarque
Une référence : le calculateur donne l’écart, dit s’il faut recompter, puis la perte, le manque à gagner et, si vous l’indiquez, la part du chiffre d’affaires.
La glaceLa crêpeLes barresLe jus
Entrez les chiffres, ou choisissez un exemple.
L’exercice : le corrigé
Référence
Écart
Achat HT
Vente TTC
Perte
Manque à gagner
Glace cône
− 24
1,10 €
3,00 €
26,40 €
72,00 €
Crêpe surgelée
− 6
0,60 €
3,50 €
3,60 €
21,00 €
Canette 33 cl
− 4
0,45 €
2,50 €
1,80 €
10,00 €
Jus de pomme 20 cl
+ 4
0,40 €
2,00 €
− 1,60 €
− 8,00 €
Eau 50 cl
0
0,25 €
1,50 €
—
—
Chips 30 g
− 4
0,35 €
1,50 €
1,40 €
6,00 €
Barre chocolatée
− 4
0,50 €
1,80 €
2,00 €
7,20 €
Bonbons, sachet
− 6
0,70 €
2,00 €
4,20 €
12,00 €
Total
37,80 €
120,20 €
faites glisser le tableau vers la gauche →
La perte sert à la trésorerie, le manque à gagner au chiffre d’affaires. La valorisation à la marge seule sous-estime la perte : le produit a déjà été payé.
8 — L’enquête du snack
Huit écarts, cinq pièces : la réception du 30 avril (A), le cahier des anniversaires (B), le journal de caisse (C), le message de Malik (D), le plan du comptoir (E).
Référence
Écart
Pièce
La cause
Glace cône
− 12
A
le colis manquant, saisi comme reçu : erreur de réception
− 8
B
les glaces redonnées aux enfants, jamais saisies en offert
− 4
D
les glaces fondues, jetées sans être saisies en casse
Crêpe surgelée
− 6
B
les crêpes offertes, jamais saisies
Canette / jus
− 4 / + 4
C
le mauvais bouton en caisse
Chips 30 g
− 4
D
les sachets éclatés, jetés sans être saisis
Barres, bonbons
− 10
E
rien ne l’explique : vol probable, comptoir laissé vide
faites glisser le tableau vers la gauche →
101,00 €
des erreurs de l’équipe
réception, saisie, caisse (au prix de vente TTC)
19,20 €
un vol probable
4 barres et 6 sachets de bonbons
Les 12 cônes du colis manquant ne sont pas une perte : Malik avait écrit la réserve, GIVRÉO a fait un avoir. Sans réserve, 13,20 € perdus.
Corriger le stock, avec le bon motif
L’écart
Le motif
Ce que ça permet
12 cônes du colis manquant
erreur de réception
vérifier que l’avoir est arrivé
8 glaces, 6 crêpes
offert
mesurer les gestes commerciaux
4 glaces, 4 chips
casse
suivre la casse par produit
4 canettes, 4 jus
erreur de caisse
corriger les ventes
4 barres, 6 bonbons
démarque inconnue
suivre le vol probable
« Vol probable », et pas « vol » : on n’accuse personne sans preuve. On réduit l’occasion.
9 — Le plan d’action
La cause
L’action
La réception
compter avant de signer ; saisir ce qui a été accepté, jamais la commande
La saisie
un bouton « offert » et un bouton « casse » en caisse ; saisir le soir même
La caisse
éloigner les boutons « Canette » et « Jus », deux couleurs
Le comptage
un tournant chaque lundi sur les glaces et les confiseries
Le vol
les confiseries derrière le comptoir ; jamais le comptoir vide pendant le réassort
Trois actions, pas dix
L’action
Qui
Quand
Comment on saura
La réception saisie telle qu’acceptée, contrôlée
Malik, Léa
vendredi 21 mai
l’écart des glaces au tournant
Des boutons « offert » et « casse » en caisse
Sophie, Inès
cette semaine
les offerts entrent dans le stock
Les confiseries derrière le comptoir
Sophie
lundi 24 mai
l’écart des confiseries : 2 au plus
faites glisser le tableau vers la gauche →
1
Expliquer en chiffres
120 € partis en cinq semaines, et pourquoi
2
Montrer le geste
saisir un offert, une casse : à la caisse, avec l’équipe
3
Vérifier
au tournant du lundi suivant
4
Reconnaître
quand l’écart baisse, le dire à l’équipe
Une proposition de note à Nadia
« Le comptage du snack du 7 mai montre 120,20 € de démarque inconnue au prix de vente (37,80 € au prix d’achat), soit 2 % du chiffre d’affaires depuis le 1er avril.
Les causes : un colis manquant saisi comme reçu (l’avoir est arrivé), des offerts et de la casse jamais saisis, une erreur de bouton en caisse, et 10 confiseries sans explication, au comptoir laissé vide.
Je propose : la réception saisie telle qu’acceptée, contrôlée par moi ; des boutons « offert » et « casse » en caisse ; les confiseries derrière le comptoir, et un tournant chaque lundi. On saura que ça marche si l’écart des glaces et des confiseries tombe à 2 au plus d’ici le 30 juin. »
10 — La compétence 1, de bout en bout
1
Commander
la VM en jours d’ouverture ; l’alerte ; le besoin ; la quantité au colis supérieur
2
Recevoir
contrôler avant de signer ; une réserve précise, confirmée sous 3 jours ; refuser le froid rompu
3
Stocker
ranger, premier périmé premier sorti ; l’hygiène ; les produits dangereux à part ; tracer, trier
Pourquoi compter : la loi (au moins une fois tous les 12 mois), un stock théorique juste pour commander juste, la démarque mesurée.
2
Quatre inventaires : l’annuel, le tournant et le ponctuel comptent le réel ; le permanent calcule le théorique.
3
Préparer et compter : aucun mouvement le jour J, des zones, des binômes, tout saisi la veille ; colis × PCB, le vrac à l’unité.
4
Les écarts : réel − théorique ; recompter les gros écarts, valider, corriger avec un motif.
5
La démarque : connue si elle est saisie quand elle arrive ; inconnue si l’inventaire la découvre.
6
Valoriser et agir : perte au prix d’achat HT, manque à gagner au prix de vente TTC, taux sur le CA ; une cause, une action.
💡 Le TD du jeudi 20 mai révise toute la compétence 1 : un quiz en ligne et un cahier, « Fin mai chez REBOND & CO », à déposer sur Net-Yparéo au plus tard le dimanche 30 mai.
D’ici là : comptez dix références de votre parc, et comparez-les au stock du logiciel. Vous vous en servirez pendant l’heure facultative du TD.
Quiz général
26 questions sur toute la journée. Les questions et les propositions sont mélangées à chaque lancement : refaites-le plusieurs fois.